Domain beste-makler-deutschland.de kaufen?
Wir ziehen mit dem Projekt
beste-makler-deutschland.de um.
Sind Sie am Kauf der Domain
beste-makler-deutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beste-makler-deutschland.de kaufen?
Wie viel Umsatzsteuer bei Vermietung?
Wie viel Umsatzsteuer bei Vermietung? Die Umsatzsteuer bei Vermietung richtet sich in der Regel nach dem jeweiligen Steuersatz des Landes, in dem die Vermietung stattfindet. In Deutschland beträgt der reguläre Umsatzsteuersatz 19%, während für bestimmte Vermietungen wie z.B. die Vermietung von Wohnraum ein reduzierter Steuersatz von 7% gilt. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um steuerliche Konsequenzen zu vermeiden. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Wie hoch ist die Umsatzsteuer bei Vermietung?
Wie hoch die Umsatzsteuer bei Vermietung ist, hängt von verschiedenen Faktoren ab. In Deutschland beträgt der reguläre Umsatzsteuersatz für Vermietung von Immobilien 19%. Es gibt jedoch auch Ausnahmen und ermäßigte Steuersätze, zum Beispiel für die Vermietung von Wohnraum, die mit 7% besteuert wird. Die genaue Höhe der Umsatzsteuer richtet sich also nach der Art der Vermietung und dem jeweiligen Steuersatz. Es ist wichtig, sich vorab über die steuerlichen Regelungen zu informieren, um keine Fehler zu machen und mögliche Steuervorteile zu nutzen. **


Ähnliche Suchbegriffe für Umsatzsteuer-Sonderausgaben
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Sonderausgaben:
-
Spezialwissen Umsatzsteuer – Immobilien, Taschenbuch von Ralf Sikorski, Erich Schmidt Verlag, 978-3-503-21247-7Spezialwissen Umsatzsteuer – Immobilien, Taschenbuch Von Ralf Sikorski, Erich Schmidt Verlag, 978-3-503-21247-7, Seitenanzahl: 27058,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2021, 6, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Das Veranlagungshandbuch Umsatzsteuer 2021 bietet Orientierung in der immer weiter zunehmenden Materialfülle des deutschen Umsatzsteuerrechts. Der Band enthält im Einzelnen: das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG, den Umsatzsteuer-Anwendungserlass sowie die Rechtsprechung des EuGH, des BFH und der Finanzgerichte. Es wird zunächst der Gesetzestext mit den bis Anfang 2022 ergangenen Änderungen wiedergegeben. Im Anschluss folgt das Umsatzsteuergesetz in der für den Veranlagungszeitraum 2021 gültigen Fassung. Den einzelnen Paragraphen sind jeweils die entsprechenden Abschnitte des Umsatzsteuer-Anwendungserlasses sowie Hinweise auf ergangene Rechtsprechung zugeordnet. Mit dem Handbuch erhalten Sie Zugriff zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
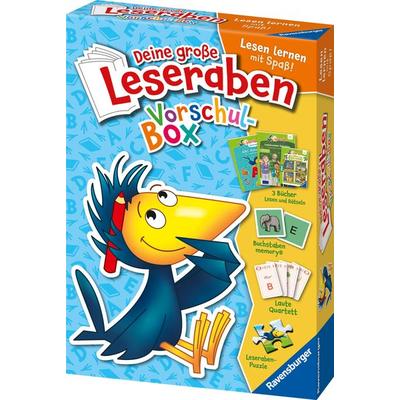
Leserabe Sonderausgaben - Deine große Leseraben Vorschul-BoxLesen Lernen Wie Im Flug!lesenlernen Fängt Schon Im Kindergartenalter An! Gemeinsam Mit Dem Leseraben Entdecken Vorschulkinder Anlaute, Reime Und Erste Buchstaben. Spielerisch Entwickeln Sie So Ein Verständnis Für Den Zusammenhang Zwischen Anlauten...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Sonderausgaben Pauschbetrag?
Der Sonderausgaben-Pauschbetrag kann in Anspruch genommen werden, wenn man keine höheren Sonderausgaben geltend machen möchte oder kann. Er beträgt für Alleinstehende 36 Euro und für Verheiratete 72 Euro. Dieser Pauschbetrag wird automatisch berücksichtigt, wenn keine höheren Sonderausgaben nachgewiesen werden. Es lohnt sich jedoch, alle möglichen Sonderausgaben zu prüfen, da diese unter Umständen höher sein können als der Pauschbetrag. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Welche Umsatzsteuer gibt es in Deutschland?
In Deutschland gibt es die reguläre Umsatzsteuer, auch bekannt als Mehrwertsteuer, die derzeit bei 19% liegt. Für bestimmte Güter und Dienstleistungen gilt jedoch ein reduzierter Steuersatz von 7%, wie zum Beispiel für Lebensmittel, Bücher und kulturelle Veranstaltungen. Zudem gibt es noch die Kleinunternehmerregelung, bei der Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit sind. Für den grenzüberschreitenden Handel innerhalb der EU gilt die EU-weite Regelung der Umsatzsteuer. **
-
Wie funktioniert der Verkauf von Eigenproduktionen mit Umsatzsteuer?
Der Verkauf von Eigenproduktionen mit Umsatzsteuer funktioniert in der Regel wie der Verkauf anderer Produkte. Der Verkäufer muss die Umsatzsteuer auf den Verkaufspreis aufschlagen und diese dann an das Finanzamt abführen. Dabei ist es wichtig, dass der Verkäufer als Unternehmer registriert ist und eine Umsatzsteuer-Identifikationsnummer besitzt. Zudem müssen die entsprechenden steuerlichen Vorschriften und Pflichten beachtet werden. **
-
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **


Welche Sonderausgaben steuerlich absetzbar?
Welche Sonderausgaben steuerlich absetzbar sind, hängt von verschiedenen Faktoren ab. Dazu gehören beispielsweise Ausgaben für die Altersvorsorge, wie Beiträge zur gesetzlichen Rentenversicherung oder private Rentenversicherungen. Auch Kranken- und Pflegeversicherungsbeiträge sowie Spenden an gemeinnützige Organisationen können unter bestimmten Voraussetzungen als Sonderausgaben geltend gemacht werden. Darüber hinaus können auch Kosten für Handwerkerleistungen im eigenen Haushalt oder für haushaltsnahe Dienstleistungen steuerlich absetzbar sein. Es ist jedoch wichtig, sich vorab genau über die steuerlichen Regelungen und Bedingungen zu informieren, um sicherzustellen, dass die Ausgaben auch tatsächlich absetzbar sind. **
Was fällt unter Sonderausgaben?
Was fällt unter Sonderausgaben? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und nicht zu den Betriebsausgaben oder Werbungskosten zählen. Dazu gehören beispielsweise Spenden, Kirchensteuer, Unterhaltszahlungen, Vorsorgeaufwendungen wie Beiträge zur Kranken- und Pflegeversicherung sowie Beiträge zur Altersvorsorge. Diese Ausgaben mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, Belege und Nachweise für Sonderausgaben aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Sonderausgaben:
-
Spezialwissen Umsatzsteuer - Immobilien, Fachbücher von Ralf SikorskiDas Umsatzsteuerrecht hat angehende Steuerspezialisten in finanzwirtschaftlichen Berufen schon immer vor hohe Prüfungshürden gestellt. Auch in der Praxis bleiben die Wege durch die komplexen Umsatzsteuerregelungen mit vielseitigen Fallstricken gespickt. Einen an spezifischen Gestaltungsfragen rund um die Immobilie im Umsatzsteuerrecht ausgerichteten Leitfaden bietet Ihnen dieser Band. Mit vielen Fallbeispielen stellt er die typischen Anwendungs- und Beratungssituationen dieses bedeutenden steuerlichen Arbeitsfeldes zusammen: - Der Immobilienbesitzer als Unternehmer - Der Vorsteuerabzug im Umsatzsteuerrecht - Vermietung und Verpachtung von Grundstücken - Anschaffung und Veräusserung von Grundstücken - Die Berichtigung des Vorsteuerabzugs aufgrund geänderter Verhältnisse - Der Übergang der Steuerschuldnerschaft Das Lehr- und Praxisbuch ist die perfekte Ergänzung zu den weiteren Bänden des bewährten Lehrwerks zur Umsatzsteuer von Ralf Sikorski.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Umsatzsteuer – Immobilien, Taschenbuch von Ralf Sikorski, Erich Schmidt Verlag, 978-3-503-21247-7Spezialwissen Umsatzsteuer – Immobilien, Taschenbuch Von Ralf Sikorski, Erich Schmidt Verlag, 978-3-503-21247-7, Seitenanzahl: 27058,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Umsatzsteuer bei Vermietung?
Wie viel Umsatzsteuer bei Vermietung? Die Umsatzsteuer bei Vermietung richtet sich in der Regel nach dem jeweiligen Steuersatz des Landes, in dem die Vermietung stattfindet. In Deutschland beträgt der reguläre Umsatzsteuersatz 19%, während für bestimmte Vermietungen wie z.B. die Vermietung von Wohnraum ein reduzierter Steuersatz von 7% gilt. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um steuerliche Konsequenzen zu vermeiden. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Wie hoch ist die Umsatzsteuer bei Vermietung?
Wie hoch die Umsatzsteuer bei Vermietung ist, hängt von verschiedenen Faktoren ab. In Deutschland beträgt der reguläre Umsatzsteuersatz für Vermietung von Immobilien 19%. Es gibt jedoch auch Ausnahmen und ermäßigte Steuersätze, zum Beispiel für die Vermietung von Wohnraum, die mit 7% besteuert wird. Die genaue Höhe der Umsatzsteuer richtet sich also nach der Art der Vermietung und dem jeweiligen Steuersatz. Es ist wichtig, sich vorab über die steuerlichen Regelungen zu informieren, um keine Fehler zu machen und mögliche Steuervorteile zu nutzen. **
-
Wann Sonderausgaben Pauschbetrag?
Der Sonderausgaben-Pauschbetrag kann in Anspruch genommen werden, wenn man keine höheren Sonderausgaben geltend machen möchte oder kann. Er beträgt für Alleinstehende 36 Euro und für Verheiratete 72 Euro. Dieser Pauschbetrag wird automatisch berücksichtigt, wenn keine höheren Sonderausgaben nachgewiesen werden. Es lohnt sich jedoch, alle möglichen Sonderausgaben zu prüfen, da diese unter Umständen höher sein können als der Pauschbetrag. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Welche Umsatzsteuer gibt es in Deutschland?
In Deutschland gibt es die reguläre Umsatzsteuer, auch bekannt als Mehrwertsteuer, die derzeit bei 19% liegt. Für bestimmte Güter und Dienstleistungen gilt jedoch ein reduzierter Steuersatz von 7%, wie zum Beispiel für Lebensmittel, Bücher und kulturelle Veranstaltungen. Zudem gibt es noch die Kleinunternehmerregelung, bei der Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit sind. Für den grenzüberschreitenden Handel innerhalb der EU gilt die EU-weite Regelung der Umsatzsteuer. **
Ähnliche Suchbegriffe für Umsatzsteuer-Sonderausgaben
-
Veranlagungshandb. Umsatzsteuer 2021, 6, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Das Veranlagungshandbuch Umsatzsteuer 2021 bietet Orientierung in der immer weiter zunehmenden Materialfülle des deutschen Umsatzsteuerrechts. Der Band enthält im Einzelnen: das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG, den Umsatzsteuer-Anwendungserlass sowie die Rechtsprechung des EuGH, des BFH und der Finanzgerichte. Es wird zunächst der Gesetzestext mit den bis Anfang 2022 ergangenen Änderungen wiedergegeben. Im Anschluss folgt das Umsatzsteuergesetz in der für den Veranlagungszeitraum 2021 gültigen Fassung. Den einzelnen Paragraphen sind jeweils die entsprechenden Abschnitte des Umsatzsteuer-Anwendungserlasses sowie Hinweise auf ergangene Rechtsprechung zugeordnet. Mit dem Handbuch erhalten Sie Zugriff zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leserabe Sonderausgaben - Deine große Leseraben Vorschul-BoxLesen Lernen Wie Im Flug!lesenlernen Fängt Schon Im Kindergartenalter An! Gemeinsam Mit Dem Leseraben Entdecken Vorschulkinder Anlaute, Reime Und Erste Buchstaben. Spielerisch Entwickeln Sie So Ein Verständnis Für Den Zusammenhang Zwischen Anlauten...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Umsatzsteuer, Fachbücher von Alexandra MaierDas gesamte relevante Fachwissen zur Umsatzsteuer in einem Lehrbuch! Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äusserst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe 'Steuerfachkurs' in 15 Kapiteln. Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschliessende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis: Kapitel 1: Einführung, Kapitel 2: Steuergegenstand, Kapitel 3: Lieferung, Kapitel 4: Sonstige Leistung, Kapitel 5: Werklieferung – Werkleistung, Kapitel 6: Unternehmer – Unternehmen, Kapitel 7: Unentgeltliche Wertabgaben, Kapitel 8: Steuerbefreiungen, Kapitel 9: Bemessungsgrundlage, Kapitel 10: Steuersätze, Kapitel 11: Rechnung, Kapitel 12: Der Vorsteuerabzug, Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner, Kapitel 14: Besteuerungsverfahren, Kapitel 15: Sonderregelungen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallsammlung Umsatzsteuer, Ratgeber von Ralf WalkenhorstDie Fallsammlung Umsatzsteuer vom NWB Verlag bietet eine umfassende Sammlung von 127 praxisorientierten Fällen, die speziell für die effektive Übung des aktuellen Umsatzsteuerrechts konzipiert sind. Diese Sammlung richtet sich an angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte, die sich auf Prüfungen vorbereiten. Die Bearbeitung der Fälle ermöglicht es den Lernenden, praxisnahe Sachverhalte zu erkennen und das Umsatzsteuerrecht sicher anzuwenden. Die 27. Auflage dieser bewährten Fallsammlung deckt alle prüfungsrelevanten Themen ab, von der Steuerbarkeit über Steuerbefreiungen bis hin zum Vorsteuerabzug. Ausführliche Musterlösungen bieten Unterstützung bei der Wissensüberprüfung und -vertiefung, sodass die Leser optimal auf ihre Prüfungen vorbereitet sind. Der Rechtsstand dieser Sammlung ist auf den 1. August 2025 datiert, was die Aktualität der Inhalte gewährleistet.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der Verkauf von Eigenproduktionen mit Umsatzsteuer?
Der Verkauf von Eigenproduktionen mit Umsatzsteuer funktioniert in der Regel wie der Verkauf anderer Produkte. Der Verkäufer muss die Umsatzsteuer auf den Verkaufspreis aufschlagen und diese dann an das Finanzamt abführen. Dabei ist es wichtig, dass der Verkäufer als Unternehmer registriert ist und eine Umsatzsteuer-Identifikationsnummer besitzt. Zudem müssen die entsprechenden steuerlichen Vorschriften und Pflichten beachtet werden. **
-
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
-
Welche Sonderausgaben steuerlich absetzbar?
Welche Sonderausgaben steuerlich absetzbar sind, hängt von verschiedenen Faktoren ab. Dazu gehören beispielsweise Ausgaben für die Altersvorsorge, wie Beiträge zur gesetzlichen Rentenversicherung oder private Rentenversicherungen. Auch Kranken- und Pflegeversicherungsbeiträge sowie Spenden an gemeinnützige Organisationen können unter bestimmten Voraussetzungen als Sonderausgaben geltend gemacht werden. Darüber hinaus können auch Kosten für Handwerkerleistungen im eigenen Haushalt oder für haushaltsnahe Dienstleistungen steuerlich absetzbar sein. Es ist jedoch wichtig, sich vorab genau über die steuerlichen Regelungen und Bedingungen zu informieren, um sicherzustellen, dass die Ausgaben auch tatsächlich absetzbar sind. **
-
Was fällt unter Sonderausgaben?
Was fällt unter Sonderausgaben? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und nicht zu den Betriebsausgaben oder Werbungskosten zählen. Dazu gehören beispielsweise Spenden, Kirchensteuer, Unterhaltszahlungen, Vorsorgeaufwendungen wie Beiträge zur Kranken- und Pflegeversicherung sowie Beiträge zur Altersvorsorge. Diese Ausgaben mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, Belege und Nachweise für Sonderausgaben aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.